Wir ermitteln alle Schadenpositionen nach deinem Unfall — Reparaturkosten, Wiederbeschaffungswert, Restwert, Wertminderung und Nutzungsausfall — und dokumentieren sie prüffähig. Bei voller Haftung der Gegenseite ist das Gutachten für dich kostenfrei, bei Mithaftung anteilig — fertig meist in 24 Stunden.
Prüfstellen für den Besichtigungstermin deines Fahrzeugs — bundesweite Terminvergabe.
Was im Schadensgutachten steht.
Zwölf Positionen, mit denen ein Schadensgutachten deinen Unfall vollständig macht.
01/12
12.
Positionen, die deinen Schaden vollständig machen.
Von Reparaturkosten über Wertminderung bis zum Sachverständigenhonorar — jede Position methodisch hergeleitet und gegenüber der gegnerischen Versicherung nachvollziehbar belegt. Bleibt der Schaden im Bagatellbereich, trägt oft schon ein Kostenvoranschlag.
Kalkuliert per softwaregestützter Schadenkalkulation zu ortsüblichen Stundenverrechnungssätzen, inklusive Lackierung und Nebenkosten. Beim Kraftrad gilt ein eigenes Marktsegment.
02
Hersteller-Ersatzteilpreise
UPE-Aufschlag
Aufschläge auf Ersatzteilpreise — erstattungsfähig, wenn die vom Sachverständigen kalkulierte Werkstatt sie tatsächlich berechnet.
03
Transport zur Lackiererei
Verbringungskosten
Kosten für den Transport zur externen Lackiererei — ebenso erstattungsfähig, wenn die Werkstatt sie tatsächlich berechnet.
04
eigenständige Schadensposition
Merkantile Wertminderung
Der Marktwertverlust trotz fachgerechter Reparatur — unabhängig von den Reparaturkosten separat ausgewiesen und begründet. Beim Hagelschaden ist sie eigens zu beurteilen.
05
bleibender technischer Mangel
Technische Wertminderung
Greift, wenn trotz fachgerechter Reparatur ein technischer Mangel zurückbleibt, etwa eine dauerhaft veränderte Karosseriesteifigkeit.
06
Tagessatz nach Fahrzeugklasse
Nutzungsausfallentschädigung
Für die Reparaturdauer, in der dir dein Fahrzeug fehlt — als Tagessatz nach Fahrzeugklasse.
07
alternativ zum Tagessatz
Mietwagenkosten
Wenn du auf ein Ersatzfahrzeug angewiesen bist — schließt sich mit der Nutzungsausfallentschädigung gegenseitig aus, du wählst nach Bedarf.
08
regionaler Markt
Wiederbeschaffungswert
Der Betrag, für den du ein vergleichbares Fahrzeug auf dem regionalen Markt kaufen könntest — Basis für die 130-%-Regel und den Totalschaden.
09
regionaler Markt
Restwert
Was ein Aufkäufer für dein beschädigtes Fahrzeug auf dem regionalen Markt noch zahlt — Grundlage des Wiederbeschaffungsaufwands im Totalschadenfall. Reparierst du stattdessen weiter und nutzt das Fahrzeug, weist eine Reparaturbestätigung die fachgerechte Ausführung nach.
10
Porto · Telefon · Fahrten
Unkostenpauschale
Standardposition, die in praktisch jeder Schadensabrechnung auftaucht.
11
vom Unfallort
Abschleppkosten
Bergung und Transport vom Unfallort, wenn dein Fahrzeug nicht mehr fahrbereit ist.
12
§ 249 BGB · BGH VI ZR 67/06
Sachverständigenhonorar
Eigenständige Schadensposition, erstattungsfähig soweit zur Rechtsverfolgung erforderlich — die Versicherung der Gegenseite zahlt im Umfang ihrer Haftung direkt.
So läuft dein Schadensgutachten ab.
Du tust nur einen.
1
Schaden melden & uns beauftragen
Schadenmeldung bei der gegnerischen Versicherung, parallel dazu beauftragst du uns als freies Sachverständigenbüro — deine freie Wahl, unabhängig davon, wen dir der Unfallgegner oder dessen Versicherung vorschlägt.
Tag 0
2
Besichtigung in der Prüfstelle
Dein Fahrzeug wird vermessen, geprüft und fotografiert — mit Lackschichtdickenmessung, OBD-Diagnose und, bei größeren Anstößen, Karosserie- und Achsvermessung.
nach Vereinbarung
Gutachten + technische Rückfragen
Du erhältst das Gutachten digital und als Druckfassung; die Versicherungsausfertigung geht direkt an die gegnerische Versicherung. Rückfragen des Sachbearbeiters zu Kalkulation, Schadenumfang und Reparaturweg beantworten wir direkt — technisch, nicht rechtlich. Wird es rechtlich, übernimmt das ein von dir separat mandatierter Verkehrsrechtsanwalt. Wie lange die Versicherung danach für ihre Entscheidung braucht, bestimmt sie selbst.
Gutachten meist in 24 h
Was wir beim Schadensgutachten mit organisieren.
a
Mietwagen oder Nutzungsausfall.
Wenn du auf ein Ersatzfahrzeug angewiesen bist, vermitteln wir einen Mietwagen in der passenden Fahrzeugklasse — alternativ rechnen wir die Nutzungsausfallentschädigung als Tagessatz. Beides schließt sich gegenseitig aus, du entscheidest nach Bedarf.
b
Abschleppdienst.
Bergung, Transport zur Werkstatt oder Prüfstelle und Verwahrkosten — dokumentiert und ins Schadensgutachten aufgenommen. Bei nicht fahrbereiten Fahrzeugen direkt zur Prüfstelle.
c
Übergabe an Fachanwalt für Verkehrsrecht.
Kürzt der Versicherer nach Prüfung einzelne Positionen, reagieren wir zunächst mit einer ergänzenden Stellungnahme des Sachverständigen, bei Bedarf mit einem Gegengutachten. Bleibt der Versicherer dabei, vermitteln wir dich — nach deiner eigenen Mandatierung gemäß § 2 RDG — an einen Fachanwalt für Verkehrsrecht, der die rechtliche Durchsetzung übernimmt. Diese Übergabe ist reine Vermittlung; die Vertretung selbst liegt beim Anwalt. Läuft dein Schaden nicht über die Gegenseite, sondern über die eigene Versicherung, gilt der Ablauf aus dem Kaskogutachten.
Eigenes Gutachten oder der Gutachter der Versicherung.
Als Unfallgeschädigter darfst du deinen KFZ-Sachverständigen frei wählen — unabhängig davon, wen dir der Unfallgegner oder dessen gegnerische KFZ-Haftpflichtversicherung vorschlägt. Der Gutachter, den die Versicherung schickt, wird von ihr beauftragt und von ihr bezahlt.
Das bekommst du bei uns
HausgutachterDer Gutachter der Versicherung
Wer beauftragt
Du — als Unfallgeschädigter, mit freier Sachverständigenwahl.
Die gegnerische KFZ-Haftpflichtversicherung.
Wer bezahlt
Bei vollständiger Haftung der Gegenseite deren Versicherung, als eigene Schadensposition nach § 249 BGB.
Ebenfalls die gegnerische Versicherung — direkt, ohne dass du beteiligt bist.
Weisungsfreiheit
Freies Sachverständigenbüro, keiner Versicherung gegenüber weisungsgebunden.
Steht im Auftragsverhältnis zu der Versicherung, die ihn beauftragt und bezahlt.
Unterm Strich
Der Unterschied sind die Positionen, die niemand aufschreibt.
Merkantile Wertminderung, Nutzungsausfall nach Klasse und Dauer, Restwert vom regionalen Markt, UPE-Aufschläge, Verbringungskosten. Was im Gutachten fehlt, wird nicht ausgezahlt. Die Balkenlängen veranschaulichen den Umfang der erfassten Positionen, keine Auszahlungsquote.
Mit eigenem GutachtenPositionen geprüft, belegt und beziffert
Ohne eigenes Gutachtennur, was das Erstangebot vorsieht
Kürzt der Versicherer nach Prüfung einzelne Positionen — etwa UPE-Aufschläge, Verbringungskosten oder Stundenverrechnungssätze —, verteidigen wir das zunächst mit einer ergänzenden Stellungnahme des Sachverständigen. Legt die Werkstatt beim Zerlegen weitere Schäden frei, kommen sie über eine Nachbesichtigung in denselben Vorgang. Bleibt der Versicherer dabei, vermitteln wir dich, nach deiner eigenen Mandatierung gemäß § 2 RDG, an einen Fachanwalt für Verkehrsrecht.
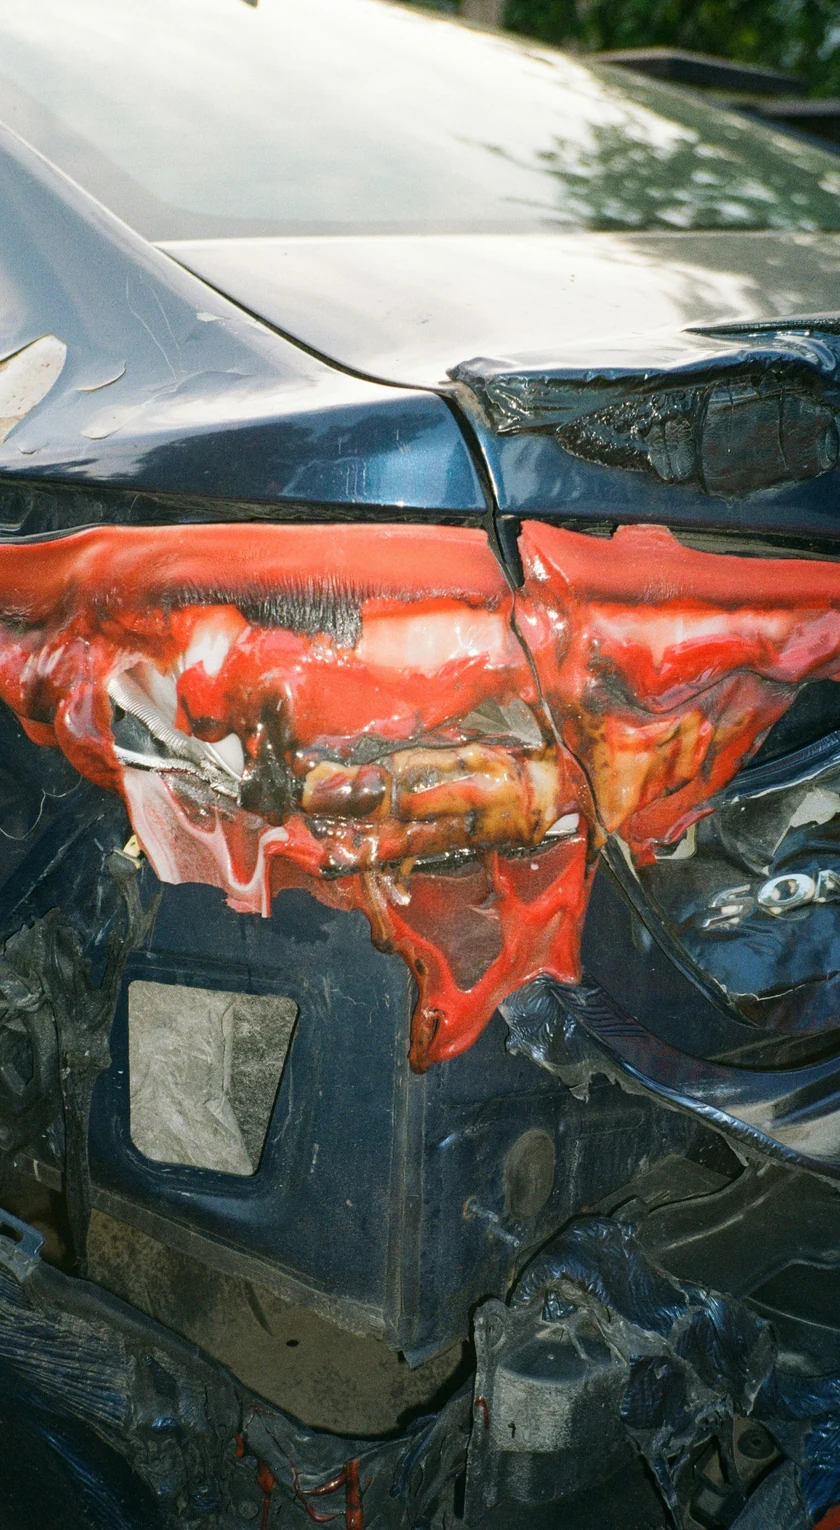
Fall aus unserer Akte: Porsche Panamera, Frontschaden. Kennzeichen unkenntlich gemacht.
Fall 01 · Frontschaden
Frontschaden, Fahrstreifenwechsel.
Der Unfallgegner zieht auf die Nachbarspur, ohne zu schauen. Seine Versicherung versucht es danach mit einer Teilschuld — geklärt haben das die Fachanwälte aus unserem Netzwerk, außergerichtlich, mit 100 % Haftung der Gegenseite. Was der Schaden kostet, stand zu dem Zeitpunkt längst im Gutachten.
Kalkulation der Versicherung14.300,51 €Kalkulation LexUp16.279,70 €Differenz+1.979,19 €Merkantile Wertminderung+628,00 €Kostenpauschale+25,00 €Mehr für den Geschädigten2.632,19 €
Fall aus unserer Akte: Audi Q5, Front zerstört, Reparatur unwirtschaftlich.
Fall 02 · Totalschaden
Totalschaden, Fahrzeugwert.
Bis 130 % des Fahrzeugwerts kann sich eine fachgerechte Reparatur noch rechnen. Darüber hinaus wird nach dem Fahrzeugwert abgerechnet — und dann hängt alles daran, was ein gleichwertiges Fahrzeug kostet. Die Versicherung stellte dafür überregionale Angebote ein. Bewertet wird nach der Rechtsprechung aber auf dem regionalen Markt.
Wiederbeschaffungswert laut Versicherung16.800,00 €Wiederbeschaffungswert LexUp, regional erhoben19.450,00 €Differenz beim Fahrzeugwert2.650,00 €
Zwei abgeschlossene Einzelfälle aus der Gutachtenpraxis des verantwortlichen Sachverständigen, Beträge wie kalkuliert und abgerechnet. Kein typisches Ergebnis — Höhe und Verlauf hängen von Fahrzeug, Schaden und Haftungslage ab. Gutachter- und Anwaltskosten trägt die Versicherung der Gegenseite im erforderlichen Umfang entsprechend ihrer Haftung; sie mindern die Schadensumme nicht.
Kosten & Abrechnung
KFZ-Schadensgutachten · Honorar als Schadensposition
Grundlage
§ 249 BGB
0€
für dich
Die KFZ-Haftpflichtversicherung der Gegenseite trägt das Honorar entsprechend ihrer Haftung — eigene, nach § 249 BGB erstattungsfähige Schadensposition.
Grundlage
§ 249 BGB
Ersatzfähiger Schaden
Erforderlichkeit
BGH VI ZR 67/06
Keine nachträgliche Preiskontrolle des Versicherers
Absicherung
Honorarabtretung
RDG-konform, an uns abgetreten
Gutachten fertig
meist in 24 Stunden
Antwort meist am selben Tag
Kurz fragen kostet nichts.
Schildere deinen Fall in zwei Sätzen — du bekommst eine ehrliche Einschätzung von einem Sachverständigen.
1Kurz schildern, was passiert istEin, zwei Sätze genügen — kein langes Formular.
2Fotos vom Schaden anhängenGesamtbild, Schadenstelle, Kennzeichen.
3Einschätzung bekommenOb sich ein Gutachten lohnt und welcher Nachweis passt.